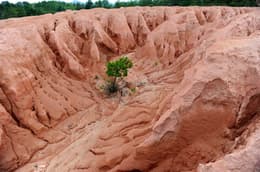
Dieses am 24. Oktober 2010 aufgenommene Foto zeigt den kargen, vom Abbau seltener Erden durchlöcherten Boden im Kreis Xingfeng in der ostchinesischen Provinz Jiangxi. Bildnachweis: Zhou Ke/Xinhua/Sipa Press.
Eigentlich ist der Begriff „seltene Erden“ etwas irreführend. Denn die 17 metallischen Elemente, die unter dieser Bezeichnung zusammengefasst werden, sind keineswegs selten, sondern kommen in der Erdkruste sogar relativ häufig vor, allerdings in äußerst geringen Konzentrationen. Aufgrund ihrer einzigartigen magnetischen, elektrischen und thermischen Eigenschaften, die sich nicht ohne Weiteres ersetzen lassen, gelten Dysprosium, Neodym und die anderen Elemente dieser Gruppe als unverzichtbare Rohstoffe.
Ihre besonderen Qualitäten machen sie zu unentbehrlichen Schlüsselkomponenten für Unterhaltungselektronik wie Smartphones und Lautsprecher, aber auch für Verteidigungssysteme, Technologien für erneuerbare Energien, Elektrofahrzeuge und die Hightech-Fertigung. Weil reine seltene Erden in Gestein und Mineralgemischen meist nur in Spuren enthalten sind, werden sie in der Regel als Nebenprodukt bei der Verarbeitung von Tonnen von Gestein gewonnen.
Weltweit ist der Abbau und die Verarbeitung seltener Erden eine Milliardenindustrie. Was nach einer gigantischen Summe klingt, wird jedoch mühelos in den Schatten gestellt – und zwar ausgerechnet von den Branchen, die auf seltene Erden angewiesen sind: vom Luft- und Raumfahrtsektor, der Verteidigungsindustrie, der künstlichen Intelligenz, den erneuerbaren Energien, der Unterhaltungselektronik und vielen anderen. Wie der Internationale Währungsfonds berichtet, wurde der weltweite Markt für seltene Erden im Jahr 2024 auf 31 Milliarden US-Dollar geschätzt.
„China dominiert die Verarbeitung seltener Erden, weil das Land über mehrere Jahrzehnte hinweg ein integriertes Industriesystem aufgebaut hat.“ – Robert Muggah
Gleichzeitig weist die Organisation jedoch darauf hin, dass diese Zahl zu niedrig angesetzt ist, „da der Abbau von seltenen Erden weltweit auf den nachgelagerten Märkten eine Wertschöpfung in Höhe von Tausenden von Milliarden Dollar freisetzt“. In den Vereinigten Staaten etwa machen seltene Erden rund 0,8 % des Bruttoinlandsprodukts aus. Und in einigen Ländern wie Japan oder Deutschland liegt dieser Wert hingegen „sogar noch höher“, erklärt der IWF. Das ist auf „Branchen mit einem hohen Bedarf an seltenen Erden wie die Automobil- oder Elektronikindustrie zurückzuführen“, die dort „einen größeren Anteil am BIP haben“.
Kommt es in der Lieferkette dieser wichtigen Elemente zu Unterbrechungen, können die Auswirkungen auf die Wirtschaft und die globale Sicherheit von Staaten massiv sein. Doch obwohl seltene Erden in der internationalen Geopolitik also eine zentrale Rolle spielen, wird ihre Verarbeitung von einem einzigen Land weltweit dominiert: von China. Deshalb hat Pekings Vormachtstellung in diesem Bereich das Thema seltene Erden in einen geopolitischen Krisenherd verwandelt. Aufgrund wachsender Bedenken bezüglich der Zuverlässigkeit der chinesischen Lieferkette und der Macht, die sie dem Land verschafft, sucht Europa derzeit intensiv nach alternativen Bezugsquellen.
Bildnachweis: DigitalGlobe/ScapeWare3d / Getty
Chinas Dominanz bei seltenen Erden ist über Jahrzehnte gewachsen
Nach Ansicht des Klima- und Sozialgerechtigkeitsexperten Robert Muggah, dem Forschungsdirektor des brasilianischen Thinktanks Igarapé Institute und Direktor des kanadischen Cyber-Analyse- und Risikounternehmen SecDev, verdankt China seine Spitzenstellung bei der Verarbeitung seltener Erden „spezialisiertem Know-how, hohen Investitionen und einem umsichtigen Umweltmanagement“.
„China dominiert die Verarbeitung seltener Erden, weil das Land über mehrere Jahrzehnte hinweg ein integriertes Industriesystem aufgebaut hat“, erklärt Muggah. Die Volksrepublik, so fügt er hinzu, „kontrolliert nicht nur einen großen Teil des Abbaus, sondern auch die weitaus anspruchsvolleren Zwischenstufen wie Trennung, Raffination, Metallgewinnung, Legierungsherstellung und Magnetproduktion“. Im Jahr 2024 berichtete die Internationale Energieagentur, dass China bei 19 von 20 strategisch wichtigen Mineralien führend in der Raffination ist. Der durchschnittliche Marktanteil des Landes liegt dort bei rund 70 %. Und speziell bei Seltenerdmetallen steigt Chinas Anteil an der Trennung und Raffination sogar auf 90 %.
Welche Folgen eine stark konzentrierte Lieferkette für seltene Erden haben kann, zeigte sich im vergangenen Jahr deutlich, als China im Zuge des Handelskriegs mit Washington Exportkontrollen für seltene Erden einführte. Das Angebot an Seltenerd-Permanentmagneten ging drastisch zurück, sodass Hersteller in Europa und den Vereinigten Staaten dringend Ersatzquellen ausfindig machen mussten.
Auch wenn China seine Exportkontrollen schließlich wieder lockerte, bleibt das zugrunde liegende Lieferkettenrisiko bestehen. Wie die IEA erläutert: „Würden Chinas Exportkontrollen für seltene Erden vollständig umgesetzt, würde der wirtschaftliche Wert der nachgelagerten Produktion, der für Länder außerhalb Chinas auf dem Spiel steht, pro Jahr 6,5 Billionen US-Dollar betragen. Mit potenziellen direkten wirtschaftlichen Verlusten von jeweils über 1,5 Billionen US‑Dollar wären die USA und Europa am stärksten davon betroffen.“
Das Mächteverhältnis innerhalb der Lieferkette und die Rolle der Ukraine
Ein bemerkenswertes Seltenerdmetall, das Chinas Dominanz in diesem Sektor anschaulich verdeutlicht, ist Dysprosium. Dieses Element kommt in Hochleistungsmagneten zum Einsatz und ist für zahlreiche Anwendungen wie Windkraftanlagen, Elektrofahrzeuge und dein Handy unverzichtbar. In Legierungen mit anderen Materialien sorgt Dysprosium für strahlende Farben auf Handydisplays, liefert eine fühlbare Rückmeldung (Vibration), wenn du Apps nutzt oder Benachrichtigungen erhältst, und sorgt gleichzeitig dafür, dass von Anfang an ein satter Sound aus den Lautsprechern dringt.
In der Regel werden für Hochleistungskomponenten nur sehr geringe Mengen an Dysprosium benötigt, doch diese sind, so Muggah nur „schwer zu ersetzen“, sodass selbst eine kurze Unterbrechung der Verfügbarkeit „überproportionale Auswirkungen auf ganze industrielle Lieferketten haben kann“. Ein europäisches Land, das über große Vorkommen an seltenen Erden verfügt, ist die Ukraine.
Der 2,5 Milliarden Jahre alte Ukrainische Schild, das mineralreiche geologische Rückgrat, das sich durch weite Teile des Landes zieht, birgt bedeutende Vorkommen an Lithium, Graphit, Mangan, Titan und seltenen Erden, darunter 22 der 34 Mineralien, die von der Europäischen Union als „kritisch“ eingestuft werden. Warum das wichtig ist? Weil die Ukraine zu einer Zeit, in der China die Verarbeitung kritischer Mineralien dominiert, somit eine potenzielle alternative Bezugsquelle für Europa und die Vereinigten Staaten sein könnte.
Allerdings kann das Land seine Seltenerdvorkommen aktuell nicht erschließen – und zwar aus einem ganz anderen Grund. Muggah zufolge deuten zwar einige geologische Untersuchungen darauf hin, dass Dysprosium in ukrainischen Lagerstätten in wirtschaftlich nutzbaren Mengen vorkommen könnte. Doch um dies zu bestätigen, sind weitere Erkundungen nötig, für die die Ukraine nicht nur Zugang zu den von Russland besetzten Gebieten erhalten müsste, sondern zudem auf erhebliche internationale Investitionen angewiesen wäre. Beides lässt sich während eines andauernden Krieges kaum realisieren.
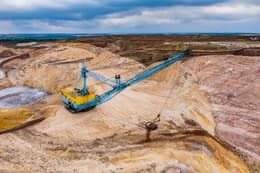
Riesiger Bagger in einem Tagebau in der Ukraine, 2024. Bildnachweis: Anton Petrus
Lösungen für die Neuausrichtung der Lieferkette
Ein dauerhafter Waffenstillstand wäre die erste, wesentliche Voraussetzung für die Nutzbarmachung der gesamten ukrainischen Vorkommen an seltenen Erden. Eine weitere Voraussetzung wäre die genaue Standortbestimmung der Seltenerdlagerstätten. Ein Großteil der Kartierung in der Ukraine stützt sich auf geologische Erhebungen aus der Sowjetzeit, und einige der kartierten Vorkommen sind unter den Bedingungen der gegenwärtigen Marktwirtschaft der Ukraine möglicherweise nicht wirtschaftlich rentabel.
Wie Muggah berichtet, deuten Untersuchungen von SecDev darauf hin, dass in den von russischen Streitkräften besetzten Gebieten der Ukraine Metalle, Mineralien und Energieressourcen im Wert von 12,5 Billionen US-Dollar lagern.
Infolgedessen bleiben das Ausmaß und die Erschließbarkeit der ukrainischen Vorkommen seltener Erden weiterhin sehr ungewiss.
Darüber hinaus schätzt SecDev, dass 33 % der ukrainischen Vorkommen an Seltenerden und anderen kritischen Mineralien sowie 42 % der ukrainischen Metallvorkommen aufgrund der fortdauernden russischen Besetzung nicht zugänglich sind. Wie Muggah gegenüber Back Market ausführt, könnte dadurch die wirtschaftliche Nachkriegszukunft der Ukraine auf dem Spiel stehen.
„Wenn die Ukraine wieder gesicherten Zugang zu diesen Gebieten hat, wird sie darüber entscheiden, wer Lizenzen erhält, wie die Ressourcen erschlossen und wie sie besteuert werden“, sagt Muggah. „Das ist wichtig, weil Ressourcenpolitik die nationale Souveränität entweder stärken oder – bei schlechter Verwaltung – neue Abhängigkeiten schaffen kann.“
„Kyjiw sollte sich langfristig darum bemühen, nicht nur zum Exporteur von Seltenerdmetallen zu werden Aus strategischer Perspektive wäre es am vorteilhaftesten, ... den Bergbau um Raffination, Verarbeitung, Laboruntersuchungen, Umweltüberwachung und qualifizierte Arbeitsplätze in der Industrie zu ergänzen.“ – Robert Muggah
Seltene Erden und die geopolitische Dimension
Die geopolitische Wirkung einer ukrainischen Kontrolle über ihre Mineralvorkommen würde sich nicht schlagartig, sondern schrittweise entfalten. China hat schließlich Jahrzehnte gebraucht, um seine kostspieligen Verfahren zur Aufbereitung und Raffination seltener Erden zu entwickeln. Die Ukraine verfügt hingegen noch nicht über diese Anlagen und müsste über Jahre hinweg investieren, um diesen Rückstand aufzuholen.
Kurz- bis mittelfristig wird die Ukraine die chinesischen Kapazitäten also wahrscheinlich nicht ersetzen können. Langfristig gesehen könnte ein starker ukrainischer Rohstoffsektor, kombiniert mit amerikanischen und europäischen Verarbeitungskapazitäten sowie finanzieller Unterstützung, jedoch „einen Teil des Einflusses mindern“, den Peking aktuell aufgrund seiner „Kontrolle über kritische industrielle Engpässe“ genießt, so Muggah. Dies könnte, so fügt er hinzu, Chinas Fähigkeit, „Zwangsmaßnahmen durchzuführen, Preise zu manipulieren und durch Exportkontrollen Druck auszuüben“ einen Riegel vorschieben.
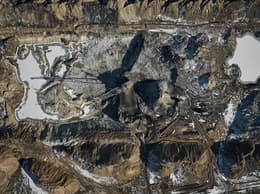
Bildnachweis: Eraldo Peres / AP / Sipa
Der Weg in die Zukunft: Investitionen entlang der gesamten Wertschöpfungskette
Das Potenzial der Ukraine im Bereich Bodenschätze ist zweifellos immens. Damit diese Ressourcen jedoch erschlossen werden können, bedarf es enormer Investitionen in zahlreichen Sektoren. Eine unmittelbare Priorität in der Nachkriegszeit muss dabei insbesondere auf die Infrastruktur gelegt werden. Auf den Neubau von Bahntrassen, des Stromnetzes und ausreichender Lagerkapazitäten. Die Schätzungen zu den Kosten für den Wiederaufbau nach dem Krieg gehen zwar weit auseinander, doch letztlich wird seine Finanzierung zu einem großen Teil durch internationale Investitionen gedeckt werden müssen.
In einem nächsten Schritt müsste die Ukraine dann ihre geologischen Daten aktualisieren. Bevor Lagerstätten wirtschaftlich genutzt werden können, sind aktualisierte Rohstofferkundungen, Erzanalysen und Machbarkeitsstudien erforderlich. Um privates Kapital anzuziehen, braucht es zudem Umweltprüfungen, Genehmigungen und kostspielige Kriegsrisikoversicherungen. Eine der größten Herausforderungen wird allerdings die Aufbereitung darstellen.
Der Wert seltener Erden und anderer kritischer Mineralien hängt von ihren Endprodukten ab: Lithium und Graphit in Batteriequalität, Hochleistungsmagnete und -legierungen sowie weitere Erzeugnisse. Laut Muggah sollte sich Kiew langfristig das Ziel setzen, sich nicht nur auf die Rolle eines Rohstoffexporteurs zu beschränken. „Der eigentliche strategische Hebel liegt vielmehr in einer Kombination aus Abbau, Raffination, Weiterverarbeitung, Forschung und qualifizierten Industriearbeitsplätzen“, lautet sein Rat. Auf diese Weise könnte die Ukraine eine sichere Rolle in den europäischen Lieferketten einnehmen, die Abhängigkeit des Kontinents von Chinas Dominanz im Bereich der Veredelungs- und Verarbeitungskapazitäten verringern und die Macht Pekings begrenzen.
Dass China den Markt für seltene Erden beherrscht, liegt weniger an seiner geologischen Lage als vielmehr an seiner Überlegenheit hinsichtlich der Verarbeitung seiner Rohstoffe. Die Ukraine hat das Potenzial, zu einer wichtigen europäischen Alternative zu werden, doch der Abbau allein wird dafür nicht ausreichen. Damit ihre Bodenschätze tatsächlich eine strategische Tragweite entfalten können, müssen sie in ein umfassendes industrielles Ökosystem eingebunden werden, das sowohl die Verarbeitung der seltenen Erden als auch deren Export umfasst.
Um das Potenzial der Ukraine im Bereich seltene Erden zu erschließen, braucht es jedoch nicht nur Frieden und internationale Investitionen, sondern auch jahrelange industrielle Entwicklung. Die unerschlossenen Vorkommen an seltenen Erden in der Ukraine könnten die globalen Lieferketten neu ordnen – aber nur, wenn das Land die notwendigen industriellen Kapazitäten entwickelt, um diesen geologischen Reichtum in einen echten geopolitischen Hebel zu verwandeln.
Das nachhaltigste Handy ist das, das bereits existiert.
Back Market setzt sich für eine Welt ein, in der Handys 10 Jahre lang halten – durch Pflege, Reparatur, Weiternutzung und Erneuerung.
Verwandte Artikel
Wie die Mineralien in deinem Telefon die Welt verändern
Von Kobalt bis Coltan: Die Materialien, die in unseren Technologien zum Einsatz kommen, werden der Erde entnommen und über globale Lieferketten in alle Welt transportiert. Doch wie wirken sich die zunehmenden geopolitischen Spannungen zwischen den USA und China langfristig auf die Technologien aus, auf die wir angewiesen sind, sowie auf die Menschen und Gemeinschaften, die an ihrer Herstellung beteiligt sind?